优质问答
优质问答
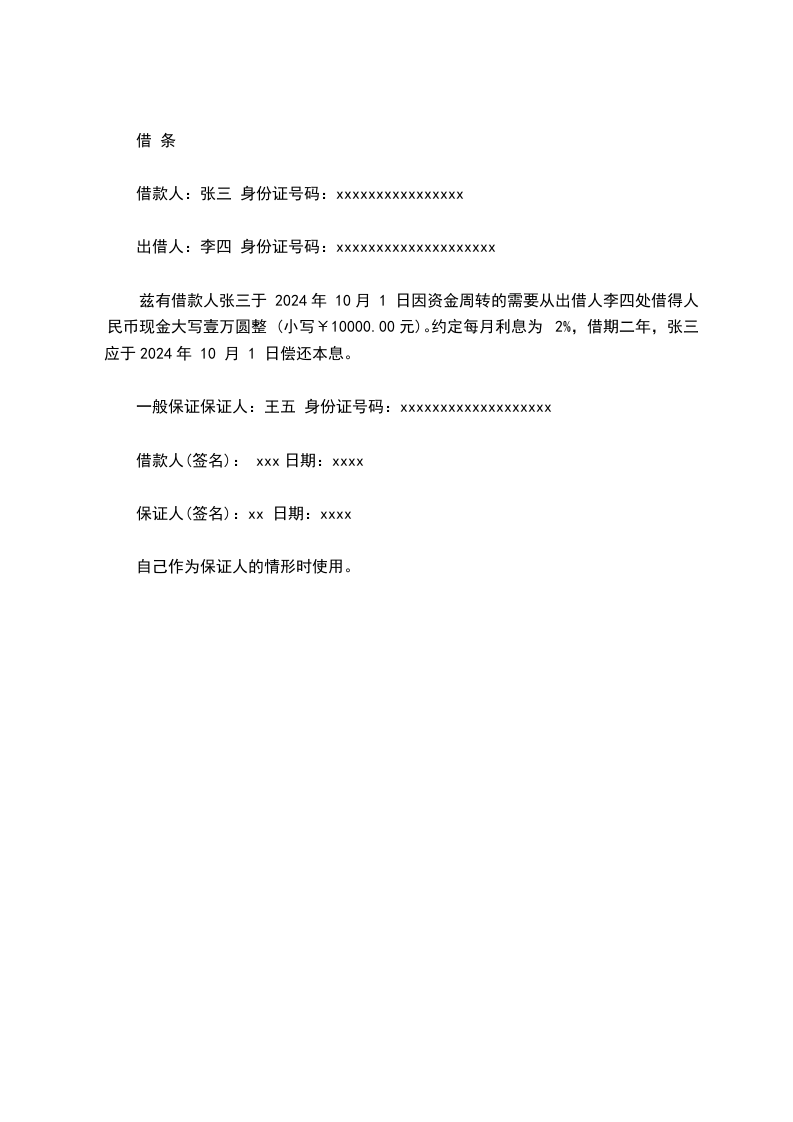
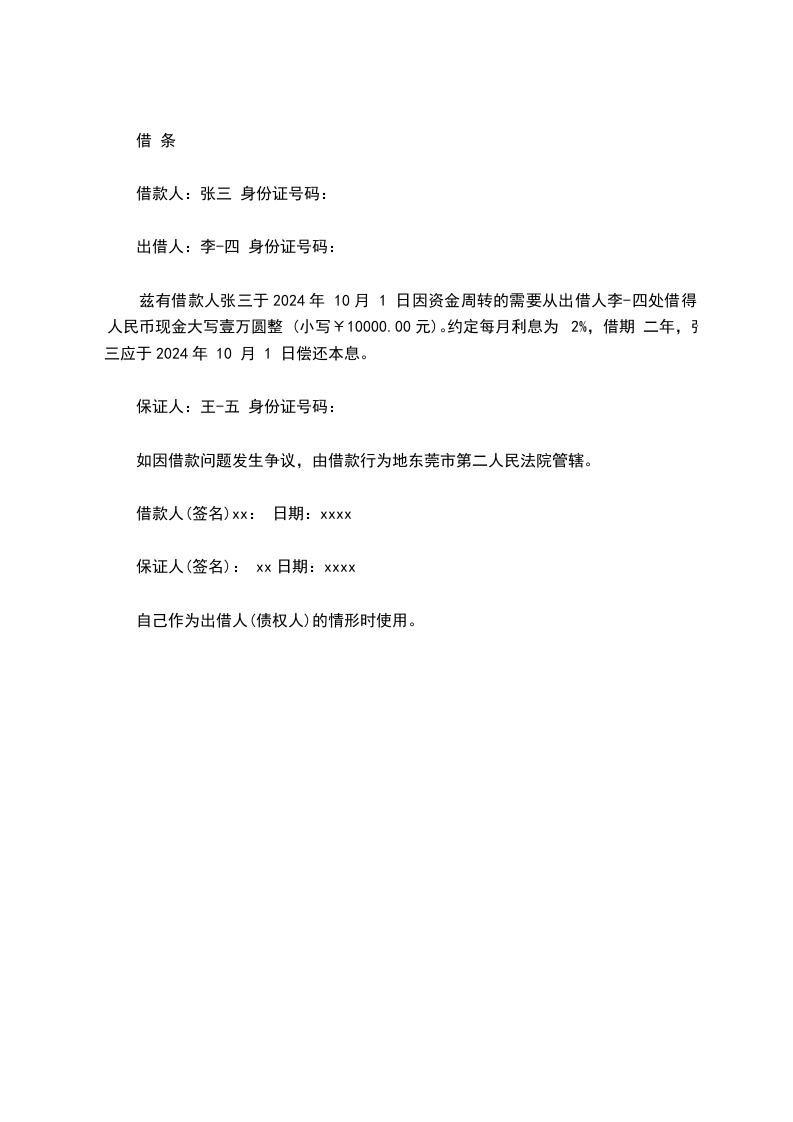
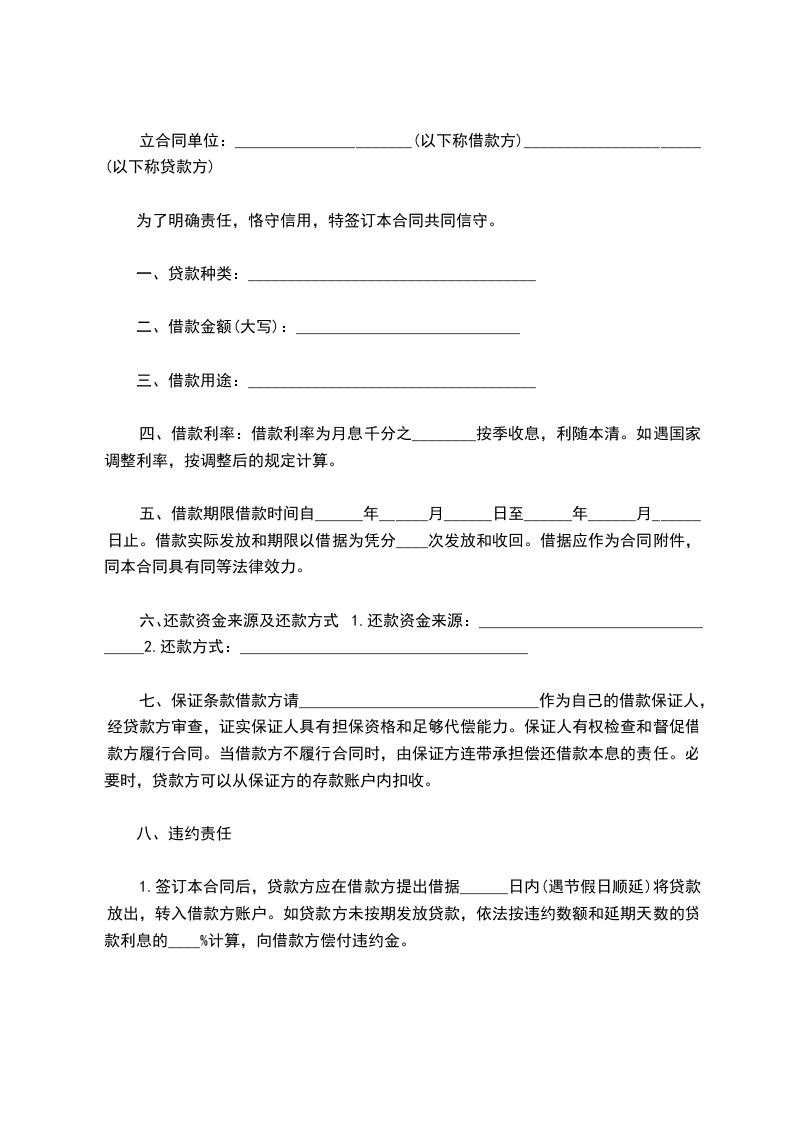
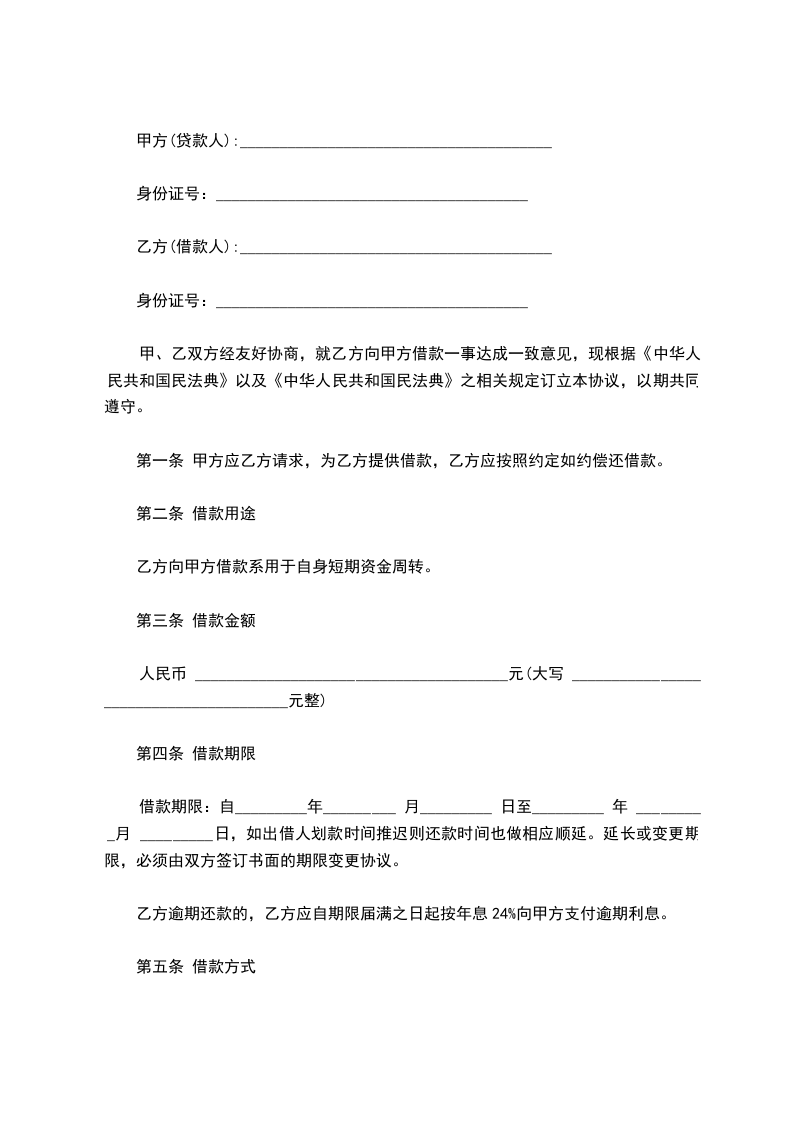
1. 主体范围:借款合同主体更广泛,包括金融机构与自然人、法人等之间的借贷;民间借贷合同主体主要是自然人之间、自然人与法人或其他组织之间的借贷。2. 合同性质:借款合同包括金融借款合同等多种类型,具有诺成性、要式性等特点;民间借贷合同一般为实践性合同,自然人之间的借贷自款项交付时生效(《民法典》第六百七十九条),形式上相对灵活。3. 利率规定:借款合同中金融机构的贷款利率受严格监管;民间借贷利率司法保护上限有明确规定,以一年期贷款市场报价利率四倍为限,超出部分不受法律保护(相关司法解释)。4. 法律适用:借款合同较多适用金融法律法规;民间借贷合同主要依据民事法律法规,如《民法典》合同编相关规定处理纠纷。
以上是律师的法律建议,如有疑问,欢迎进一步咨询。